Fiche d'information et de conseil : la préparer
Ce que les articles L. 521-2 à L. 521-6 du Code des assurances demandent, une trame en cinq blocs pour une FIC IARD, et la phrase « meilleur rapport qualité-prix » réécrite.
Exemple de situation, jeudi après-midi : un restaurateur a choisi sa multirisque professionnelle au téléphone, le client doit signer demain, et la fiche d'information et de conseil (FIC) n'est pas faite. Le chargé de clientèle ouvre le modèle du cabinet et écrit « Nous vous conseillons ce contrat car il présente le meilleur rapport qualité-prix. » Cette phrase ne dit ni ce que le client a demandé, ni pourquoi ce contrat y répond.
Ce guide est écrit pour les gestionnaires et chargés de clientèle de cabinets de courtage IARD en France : ce que le Code des assurances demande, une trame en cinq blocs, la phrase ci-dessus réécrite, et les contrôles avant la remise. Il ne couvre ni l'assurance-vie ni les grands risques.
Ce que le Code des assurances demande
Le mot « FIC » n'apparaît pas dans la loi. C'est le nom courant du document qui répond à plusieurs articles du Code des assurances, issus de la transposition de la directive sur la distribution d'assurances (DDA), en vigueur depuis le 1er octobre 2018.
| Article | Ce qu'il demande | Dans la FIC |
|---|---|---|
| L. 521-2 | Avant la conclusion : identité et adresse du distributeur, immatriculation, réclamations et médiation, liens avec des entreprises d'assurance, nature de la rémunération | Bloc d'information sur le cabinet, souvent commun à tous les dossiers |
| L. 521-4 | Préciser par écrit les exigences et besoins du client, donner une information objective sur le contrat, motiver le conseil | Le cœur de la fiche : besoins, contrat conseillé, raisons |
| L. 521-5 | Prévoit des exceptions pour les grands risques et la réassurance | Vérifier le classement du risque avant de s'en dispenser |
| L. 521-6 | Remise sur papier par défaut, ou sur un autre support durable ou par un site internet, aux conditions prévues | Garder la trace du support choisi et de la date de remise |
Le texte de l'article L. 521-4 sur Légifrance.
L'article L. 521-4 distingue le conseil et le service de recommandation personnalisée, qui explique pourquoi un contrat correspond le mieux aux besoins parmi ceux examinés. N'écrivez pas que le cabinet a analysé tout le marché si ce n'est pas le cas : décrivez le travail fait et les compagnies consultées.
La recommandation ACPR 2024-R-03 détaille le recueil des informations. Pour les produits hors assurance-vie et capitalisation avec valeur de rachat ou de transfert, ses points 2.1.2.1 et 2.1.7.3 portent sur les informations pertinentes, l'étendue de couverture souhaitée et les raisons écrites du conseil, et le point 2.1.2.2 sur le cumul avec un contrat déjà détenu. Elle s'applique depuis le 31 décembre 2025.
Partir du besoin recueilli, pas du contrat choisi
La fiche s'écrit à partir de l'appel ou du rendez-vous de recueil, pas à partir du devis retenu. Pour le restaurateur : 60 couverts, une cuisine avec friteuses, des locaux loués avec un bail qui impose l'assurance des aménagements, une fermeture de trois semaines qui coûterait cher en août. Les chiffres de cet exemple sont fictifs ; ce sont les faits de votre dossier qui comptent.
Gardez trois choses séparées : ce que le client dit, ce qu'une pièce indique, ce que le courtier conclut. Si le Kbis et le client ne décrivent pas la même activité, on clarifie avant d'en faire la base du conseil. Pour réunir les pièces sans tout demander par défaut, voir la checklist de collecte des pièces.
Posez une question explicite sur les contrats déjà détenus ailleurs (une RC pro souscrite via l'expert-comptable, une garantie incluse dans le bail) et notez la réponse : le portefeuille du cabinet ne la donne pas.
Une trame en cinq blocs
| Bloc | Ce qu'on écrit | D'où vient l'information |
|---|---|---|
| 1. Situation | Activité, locaux, biens à assurer, date de l'échange | Appel de recueil, Kbis, bail |
| 2. Exigences et besoins | Ce que le client veut couvrir, ses contraintes, les points ouverts | Client, noté au dossier |
| 3. Contrat conseillé et raisons | Compagnie, produit, formule, et chaque raison reliée à un besoin | Devis, conditions générales et particulières |
| 4. Limites | Franchises, plafonds, sous-limites et exclusions qui comptent pour ce client | Conditions générales, avec renvoi à la page |
| 5. Remise | Documents remis, version, support, date | Messagerie, logiciel de gestion |
Au bloc 3, un écart de prime peut entrer dans la discussion, mais il ne prouve pas que deux propositions couvrent le risque de la même façon. Au bloc 4, une garantie que le devis ne mentionne pas n'est jamais présentée comme acquise. Si le dossier change après la remise (formule, option, date d'effet), la fiche change aussi.
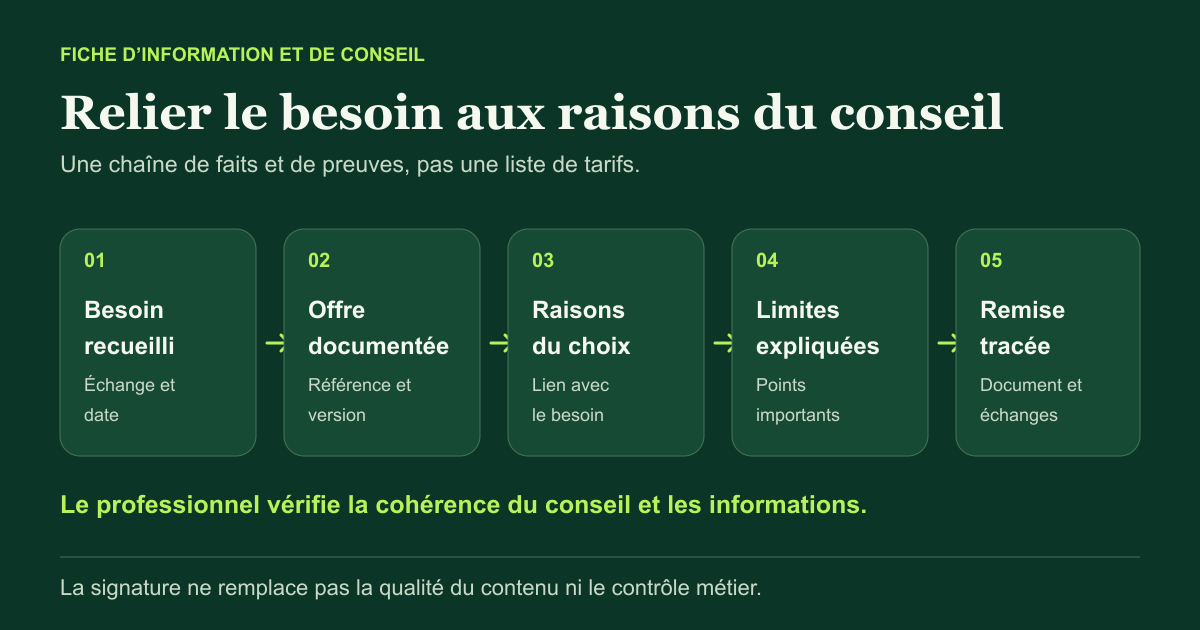
Exemple : réécrire « meilleur rapport qualité-prix »
Avant : « Nous vous conseillons cette multirisque professionnelle car elle présente le meilleur rapport qualité-prix. »
Après, trame à remplir avec les faits vérifiés du dossier : « Vous nous avez indiqué [activité, locaux, contrainte du bail] et souhaité être couvert pour [besoin, par exemple la perte d'exploitation en cas de fermeture]. Nous vous conseillons [compagnie, produit, formule] parce que [garantie ou plafond, avec le renvoi aux conditions générales] répond à [besoin]. Nous avons consulté [compagnies]. Point d'attention : [franchise, sous-limite ou exclusion], que nous vous avons expliqué au regard de [situation]. Documents remis : [références]. »
La trame ne dit rien tant qu'elle n'est pas remplie avec les éléments réels du dossier. Copier la fiche d'un autre assuré ferait perdre exactement ce que l'article L. 521-4 demande : un conseil motivé pour ce client.
Les contrôles avant la remise
- Le besoin écrit correspond à ce que le client a dit, à la date de l'échange.
- La compagnie, le produit et la formule sont ceux du devis signé.
- Chaque raison du conseil renvoie à une caractéristique écrite dans les documents de la compagnie.
- Les franchises, sous-limites et exclusions qui comptent pour ce client sont expliquées.
- Les informations sur le cabinet (article L. 521-2) sont jointes ou déjà remises.
- La remise est tracée avant la conclusion, sur le support prévu par l'article L. 521-6.
Les accès et les durées de conservation se décident avec le responsable conformité du cabinet, selon les finalités et les obligations applicables.
Ce que l'IA peut préparer
Le comparatif des devis est la meilleure base d'une FIC : il met en face les plafonds, franchises et exclusions que le bloc 4 doit expliquer. Notre méthode pour comparer des devis avec l'IA fixe les règles (aucune valeur inventée, « Non précisé dans le devis » quand un devis se tait), et le comparateur gratuit les applique.
Une IA peut organiser le dossier et proposer un premier texte. Elle ne recueille pas le besoin et ne décide pas du conseil : le courtier vérifie chaque caractéristique, corrige et complète avant la remise.
Les autres tâches qu'un cabinet peut confier à l'IA, et ce qui reste au courtier, sont détaillées dans le guide IA pour courtier en assurance.
La FIC avec Covera
Chez Covera, la fiche d'information et de conseil est préparée dans le workflow Devis et comparaison. Un clic remplit tous les extranets choisis, puis les devis reviennent côte à côte, comparés sur la prime, la franchise et les garanties, chaque valeur avec sa source. À partir de ce comparatif et des besoins du dossier, Covera prépare le brouillon de la FIC. Voir la comparaison des devis et la cotation extranet.
Le comparatif fait ressortir les exclusions distinctives de chaque offre, celles que le bloc 4 doit expliquer au client, et s'exporte en Excel. Chez Hello Risk, 14 comparaisons sur 16 ont été transformées en document de conseil. Lire le cas Hello Risk.
Le brouillon suit les règles de cette méthode : un besoin non recueilli n'est pas inventé. Le courtier relit la fiche, la complète avec les raisons de son conseil et la signe : le devoir de conseil reste le sien. Pour le voir sur vos dossiers, l'essai gratuit de 2 semaines commence par une démo.
Questions fréquentes
La loi impose-t-elle un modèle de fiche d'information et de conseil ?
Non. Le Code des assurances ne nomme pas de « FIC ». L'article L. 521-4 demande de préciser par écrit les exigences et besoins du client et de motiver le conseil ; l'article L. 521-2 liste les informations sur le distributeur. Chaque cabinet choisit la forme, adaptée au contrat.
Quelle différence entre une FIC et un comparatif de devis ?
Le comparatif met les offres côte à côte : prime, franchises, plafonds, exclusions. La FIC écrit ce que le client a demandé et pourquoi le contrat conseillé y répond. Une colonne de tarifs ne suffit pas à motiver un conseil.
Une FIC signée par le client suffit-elle pour la DDA ?
Non. La signature ne rend pas exact un besoin mal recueilli ni une garantie mal décrite. Le courtier vérifie le contenu avant la conclusion du contrat, et garde la trace de la remise.
La FIC est-elle obligatoire pour un contrat grands risques ?
L'article L. 521-5 du Code des assurances prévoit des exceptions pour les grands risques et la réassurance. Vérifiez le classement du risque avec votre responsable conformité. Le devoir de conseil général du courtier, reconnu par la jurisprudence, demeure.
Un outil d'IA peut-il rédiger la FIC ?
Il peut en préparer le brouillon à partir du comparatif et des besoins notés au dossier. Le courtier vérifie chaque caractéristique dans les documents de la compagnie, écrit les raisons de son conseil et signe.