Comparer des devis d'assurance avec l'IA : la méthode
Trois propositions, trois façons d'écrire une franchise. 7 règles pour les comparer avec ChatGPT ou Claude sans garantie inventée, et deux comparateurs gratuits qui les appliquent.
Exemple de message d'un client, vendredi soir : « J'ai bien reçu les trois propositions pour la multirisque. Franchement je n'y comprends rien, laquelle je prends ? » Le chargé de clientèle a trois PDF de trois compagnies. L'un écrit la franchise en euros, l'autre en pourcentage du sinistre avec un minimum. L'un met le dégât des eaux dans les garanties de base, l'autre dans une option. Il faut ouvrir chaque devis, chercher chaque ligne, la recopier dans Excel, puis écrire au client.
ChatGPT ou Claude font ce travail vite, à condition de leur donner des règles. Sans règles, ils risquent d'écrire une garantie qu'aucun devis ne contient, dans un document qui part chez le client. Voici les sept règles que nous appliquons chez Covera, puis deux outils gratuits qui les appliquent pour vous.
Ce que l'IA fait bien, et ce qu'elle rate sans consignes
Un assistant comme ChatGPT ou Claude lit les PDF, les scans et les photos de devis. Il aligne des garanties rédigées différemment et écrit une synthèse claire pour un client.
Sans consignes, il fait quatre erreurs, toujours les mêmes :
- il comble un trou avec ce qu'un contrat « contient d'habitude » ;
- il met sur la même ligne une franchise de 10 % du sinistre et une franchise fixe de 150 € ;
- il calcule des économies approximatives ;
- il désigne une « meilleure offre », ce qui revient au courtier.
Les sept règles qui suivent corrigent ces quatre erreurs.
Les 7 règles d'un comparatif de devis fiable
1. Donner tous les documents, et seulement ceux du même risque
Il faut 2 ou 3 devis pour le même assuré et le même bien. Les conditions générales, les conditions particulières ou le document d'information sur le produit d'assurance (DIPA, ou IPID) complètent un devis : ils servent à remplir ses lignes, jamais à compter comme une offre de plus. Si une page est illisible, l'IA doit le dire, pas écrire « non précisé » à sa place.
2. Imposer une grille de garanties par branche
La grille fixe les lignes, branche par branche :
- multirisque habitation : mobilier, objets de valeur, dégât des eaux, RC vie privée, assistance, franchises ;
- santé : hospitalisation, dentaire, optique, aides auditives, en % de la base de remboursement ou en euros ;
- RC professionnelle : plafonds par sinistre et par année, sous-limites, franchises, exclusions.
Sans grille, chaque comparatif a une forme différente, et une ligne peut disparaître sans que personne ne le voie.
3. Zéro invention : « Non précisé dans le devis »
Une garantie exclue et une garantie dont le devis ne parle pas, ce n'est pas la même chose. La consigne le dit en toutes lettres : chaque valeur vient d'un devis, écrite comme elle y figure. Rien sur une ligne : « Non précisé dans le devis ». C'est la règle qui protège le plus votre responsabilité.
4. Même ligne, même chose
Certaines valeurs ne se convertissent pas. On les garde telles que le devis les écrit et on marque la ligne « non comparable » : le client voit l'écart, et vous l'expliquez.
| Ligne | Devis A | Devis B | Pourquoi « non comparable » |
|---|---|---|---|
| Franchise dégât des eaux | 150 € | 10 % du sinistre, minimum 300 € | Fixe contre proportionnelle : l'écart dépend du montant du sinistre |
| Mobilier | Valeur à neuf | Vétusté déduite | Pas la même indemnité pour le même bien |
| Optique | 200 € par an | 150 % de la base de remboursement | Euros contre pourcentage d'une base |
| Plafond RC | 1 000 000 € par sinistre | 1 000 000 € par année | Un sinistre contre le cumul de l'année |
Les montants de ce tableau sont des exemples, pas les conditions d'une compagnie.
5. Pas de calcul, pas de verdict
En tête du tableau : la cotisation TTC, annuelle ou mensuelle, telle que le devis l'écrit. Ni total, ni économie, ni note, ni « offre recommandée ». Le choix et le conseil restent au courtier, et le document de conseil exigé par la DDA (la fiche d'information et de conseil) reste un document à part.
6. Deux versions : une pour vous, une pour le client
Les vérifications du courtier restent dans la conversation : devis expiré, pièce manquante, valeurs qui se contredisent. Le PDF client ne contient que des faits et 2 à 5 points d'attention numérotés, en mots simples, chacun avec sa source (compagnie, page).
7. Relire le projet avant d'envoyer
D'abord un projet, ensuite la version finale. Trois points à relire : les valeurs sont celles des devis, « Non précisé » apparaît là où un devis se tait, et les écarts qui comptent ont leur renvoi numéroté.
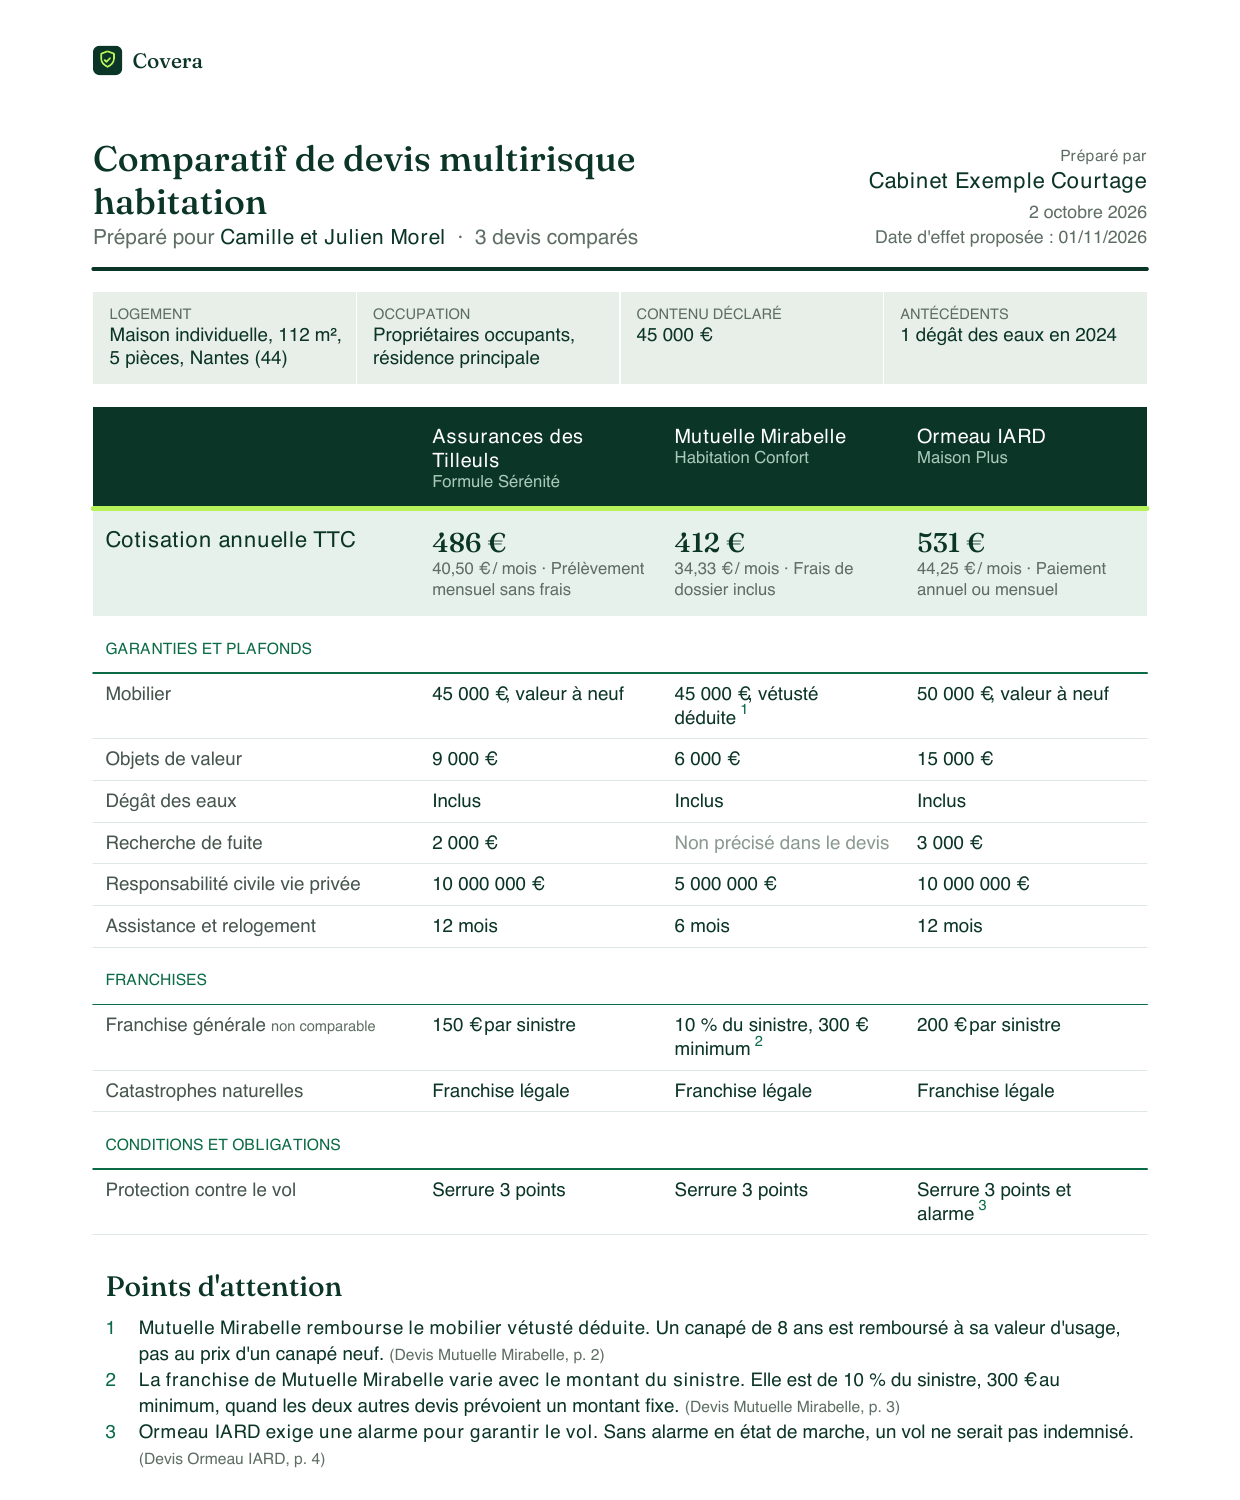
Deux comparateurs de devis gratuits qui appliquent cette méthode
Réécrire ces règles dans une consigne à chaque dossier, personne ne le fait. Nous les avons mises dans un comparateur gratuit, avec les grilles par branche et la mise en page du PDF, en deux versions.
Dans Claude : une commande à coller
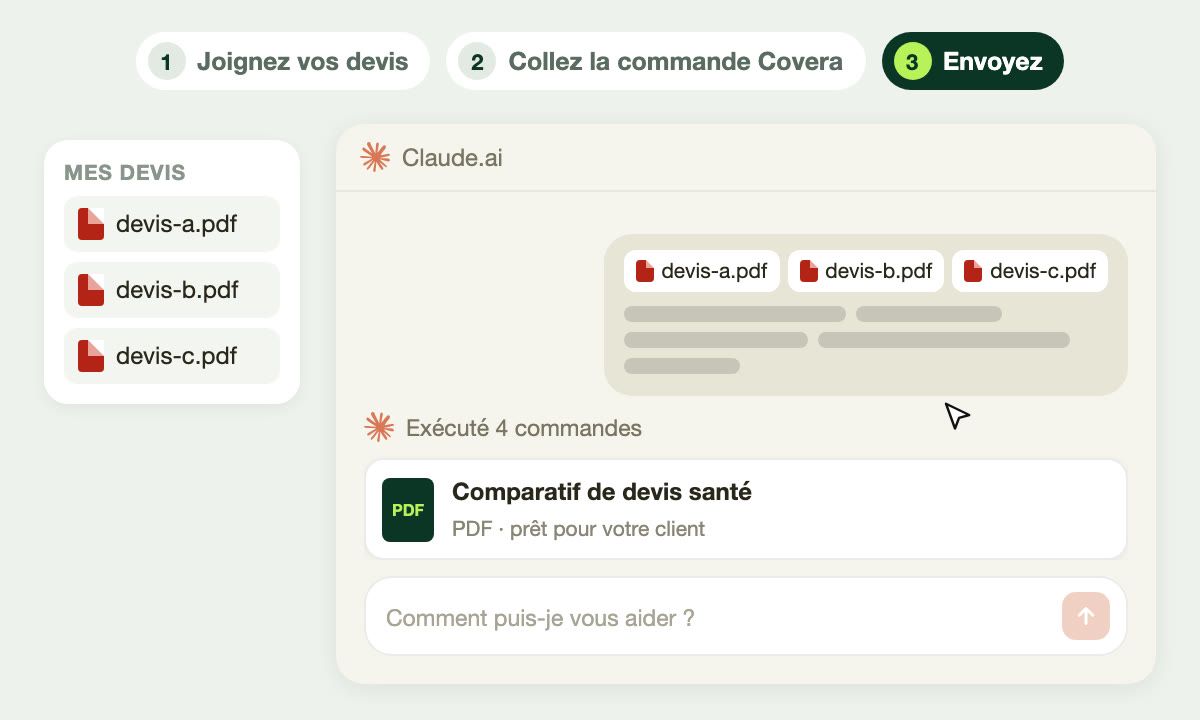
Dans Claude.ai, avec l'exécution de code activée : joignez vos devis (PDF, scans ou photos), collez la commande Covera, envoyez. Claude montre d'abord le tableau et ce qu'il faut vérifier ; vous répondez OK, et le PDF final arrive.

Recevoir le comparateur pour Claude, gratuitement, par e-mail.
Dans ChatGPT : un skill à importer une fois
Dans ChatGPT, importez le skill Covera une seule fois (Plugins, Skills, Importer). Ensuite, dans n'importe quelle conversation, joignez vos devis et demandez la comparaison.

Télécharger le skill pour ChatGPT, gratuitement.
Les deux versions produisent le même PDF : garanties côte à côte, points d'attention numérotés, « Non précisé dans le devis » là où un devis se tait. Le pied de page rappelle que les documents de l'assureur prévalent.
Un devis contient les données personnelles de votre client : utilisez un compte Claude ou ChatGPT conforme à la politique de votre cabinet.
Un comparatif ne vaut que par la lecture qui le précède. Pour savoir où chercher chaque réponse dans un contrat (conditions particulières, conditions générales, exclusions, avenants), voir lire des conditions générales et résumer un contrat.
Au-delà d'un dossier : coter et comparer en 4 minutes
Le comparateur gratuit traite un dossier à la fois, à partir de devis déjà rassemblés. Il reste le travail d'avant : remplir chaque extranet, puis ranger les devis dans le dossier client. Nos conseils pour coter plus vite sur un extranet couvrent cette étape à la main.
Chez Covera, coter et comparer forment un seul workflow, Devis et comparaison :
- 2 minutes pour coter : un clic remplit tous les extranets que vous choisissez, même avec des données partielles, et donne une première estimation pendant l'appel du prospect. Vous vérifiez chaque écran et vous soumettez. Voir la cotation extranet.
- 2 minutes pour comparer : les devis arrivent côte à côte, comparés sur la prime, la franchise et les garanties, à l'en-tête et au logo de votre cabinet, avec la fiche d'information et de conseil à relire et signer. Voir la comparaison des devis.
Le comparatif signale aussi les exclusions distinctives de chaque devis, celles qu'une compagnie pose et que les autres n'ont pas, et s'exporte en Excel. Des grilles dédiées couvrent l'habitation, la cyber et la santé, avec les taux de remboursement de la Sécurité sociale pour lire les garanties exprimées en pourcentage. Chez Hello Risk, courtier en assurances d'entreprises, une comparaison prend 3 minutes (médiane) contre 30 à la main, et 14 comparaisons sur 16 sont devenues le document de conseil remis au client. Lire le cas Hello Risk.
Les règles de cet article restent les mêmes : chaque valeur vient d'un devis, rien n'est inventé, et le conseil reste au courtier. En amont, la Réception et collecte transforme l'e-mail du client en dossier complet en 1 minute. En aval, dès que le client signe, votre logiciel de courtage est mis à jour sans double saisie.
Pour le voir sur vos propres devis, l'essai gratuit de 2 semaines commence par une démo.
Questions fréquentes
Peut-on comparer des devis d'assurance avec ChatGPT ou Claude ?
Oui, à condition de leur donner des règles : une grille de garanties par branche, aucune valeur inventée, aucun calcul ni verdict. Le comparateur gratuit de Covera, pour Claude ou pour ChatGPT, applique ces règles et produit un PDF prêt à envoyer au client.
L'IA peut-elle se tromper dans un comparatif de devis ?
Oui : sans consigne, elle comble les trous avec ce qu'un contrat contient d'habitude ou met côte à côte une franchise en pourcentage et une franchise fixe. D'où trois garde-fous : « Non précisé dans le devis » quand un devis se tait, « non comparable » quand deux valeurs ne se mesurent pas pareil, et une relecture du projet avant le PDF final.
Le comparatif de devis remplace-t-il la fiche d'information et de conseil ?
Non. Le comparatif résume les devis fournis : les documents de l'assureur prévalent. La fiche d'information et de conseil, qui écrit les exigences et besoins du client et les raisons du conseil, reste un document à part, établi par le courtier.
Quelle différence entre le comparateur gratuit et Covera ?
Le comparateur gratuit traite un dossier à la fois, à partir des devis que le courtier a déjà rassemblés. Le workflow Devis et comparaison de Covera remplit aussi les extranets, puis compare les devis sur tous les dossiers, branché sur le logiciel de courtage, à l'en-tête du cabinet : 2 minutes pour coter, 2 minutes pour comparer.