Collecte de pièces : méthode pour les courtiers
Kbis, relevé d'information, liasse fiscale : une checklist par affaire, six statuts de pièce et deux modèles de relance, pour ne plus redemander un document déjà reçu.
Exemple de réponse d'un client, mardi matin : « Je vous ai déjà tout envoyé la semaine dernière, il vous manque quoi exactement ? » Le gestionnaire ouvre le dossier : le Kbis est là, la liasse fiscale aussi, mais le relevé d'information reçu est celui de l'ancien conducteur, et la relance automatique de la veille redemandait les trois pièces. Le client a raison d'être agacé.
Le problème n'est pas la pièce manquante, c'est que le cabinet ne sait plus ce qui a été demandé, reçu et validé. Voici la méthode que nous recommandons aux gestionnaires et chargés de clientèle : une checklist par affaire, six statuts, deux modèles de relance.
Une affaire, une checklist, un responsable
Rattachez la checklist à l'affaire, pas au client : le même client peut avoir une RC pro en renouvellement et une flotte en étude. En tête de chaque checklist : la branche, la compagnie si elle est connue, l'étape (cotation ou souscription), le gestionnaire responsable et la prochaine action.
Chaque ligne dit quelle pièce on attend, à quoi elle sert et qui la fournit. « Justificatif manquant » ne dit rien au client, ni au collègue qui reprend le dossier pendant vos congés.
Les pièces qui reviennent le plus souvent, à adapter à la compagnie et au produit :
| Branche | Pièce | Sert à | Fournie par |
|---|---|---|---|
| Auto ou flotte | Relevé d'information du contrat actuel, avec les conducteurs désignés | Bonus-malus et sinistres déclarés | Client, qui le demande à son assureur actuel |
| Auto ou flotte | Certificat d'immatriculation, permis | Véhicule, date de mise en circulation, ancienneté du permis | Client |
| Flotte | Liste des véhicules du parc | Nombre, usage et catégorie des véhicules | Client |
| RC pro ou multirisque | Kbis | Raison sociale, SIREN, activité déclarée, date de création | Client, ou donnée publique |
| RC pro ou multirisque | Dernière liasse fiscale | Chiffre d'affaires (effectif à confirmer avec le client) | Client ou son expert-comptable |
| Multirisque | Bail commercial ou titre de propriété | Qualité d'occupant, surface, adresse du risque | Client |
| Toutes | Relevé de sinistralité de l'assureur actuel | Sinistres des dernières années | Client, qui le demande à son assureur |
Marquez ce qui sert à coter et ce qui ne sert qu'à souscrire : une pièce de souscription ne doit pas bloquer la demande de devis, mais elle ne doit pas disparaître du suivi.
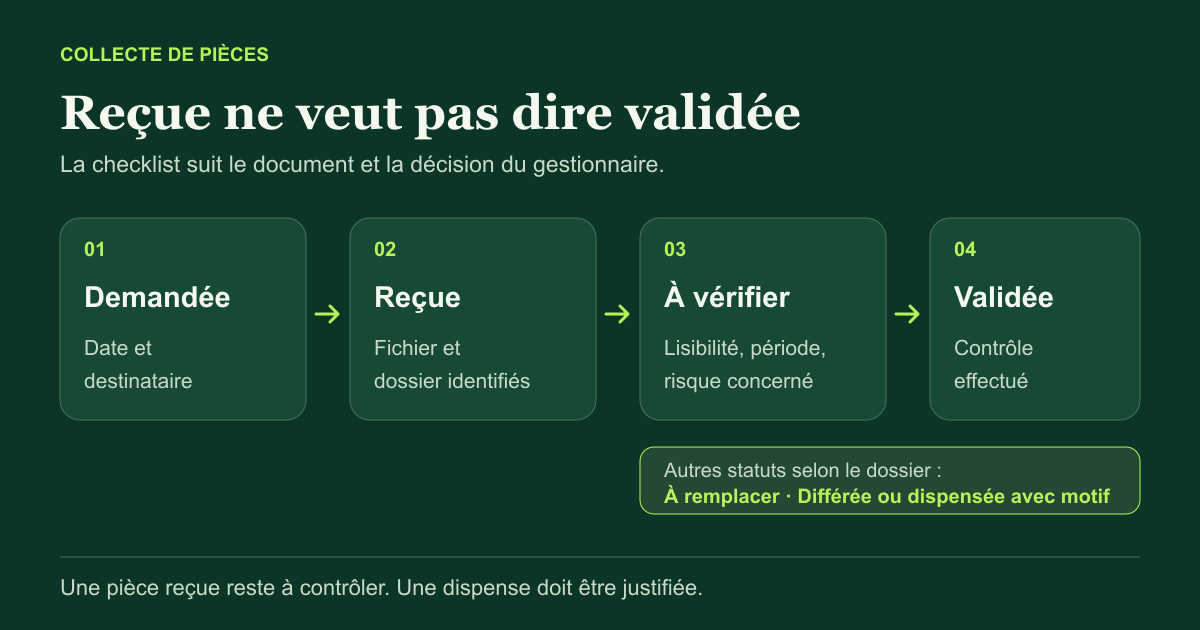
Six statuts pour ne plus avoir de faux dossiers complets
| Statut | Ce qu'il veut dire | À noter |
|---|---|---|
| À demander | Pièce attendue, rien envoyé encore | Qui doit la fournir |
| Demandée | Demande envoyée | Date et destinataire |
| Reçue, à vérifier | Fichier arrivé, pas encore ouvert | Où il est rangé |
| À remplacer | Fichier qui ne répond pas à la demande | Ce qui doit changer |
| Validée | Contrôlée par le gestionnaire | Qui a validé |
| Différée ou dispensée | Pas demandée maintenant, ou pas du tout | Motif, qui a décidé, quand on la revoit |
Exemple : le relevé d'information reçu concerne l'ancien conducteur du véhicule. La ligne passe de « Reçue, à vérifier » à « À remplacer », pas à « Validée ». La relance précise le conducteur attendu, au lieu de redemander « le relevé d'information » sans autre indication.
Ne demander que ce qui sert au dossier
Une pièce que la compagnie détient déjà ne se réclame pas au client. Un Kbis rangé dans la GED pour une autre affaire se réutilise, après avoir vérifié sa date. À l'inverse, une liasse fiscale de l'année d'avant mérite une question au client, même si le fichier existe.
La CNIL rappelle le principe de minimisation dans le secteur de l'assurance : les données collectées doivent être pertinentes et nécessaires à la finalité. Pas de collection de justificatifs « au cas où », et un circuit à part pour les données de santé.
Deux modèles de relance à adapter
Première demande : la liste complète, et ce qu'on a déjà
Objet : Pièces pour votre devis [branche / référence]
Bonjour [prénom], pour préparer votre devis [branche], il nous manque [pièce précise, avec la période ou le conducteur concerné] et [deuxième pièce]. Nous avons déjà [pièces reçues et vérifiées] : inutile de les renvoyer. Vous pouvez nous les transmettre par [canal du cabinet]. Si une pièce n'est pas disponible, dites-nous laquelle : nous verrons avec la compagnie comment avancer.
Mettez une date seulement si elle correspond à une vraie échéance, comme la date d'effet souhaitée ou l'échéance du contrat actuel.
Relance ciblée : seulement ce qui reste
Objet : Votre dossier [référence], une pièce à compléter
Bonjour [prénom], merci pour [pièce reçue]. Pour avancer, il reste [pièce ou correction précise]. Le relevé d'information reçu le [date] concerne [conducteur ou période] ; il nous faut celui de [conducteur ou période attendus]. Si vous ne pouvez pas l'obtenir, revenez vers nous et nous verrons les possibilités avec la compagnie.
Rédigez cette relance depuis l'état du jour de la checklist, et relisez les derniers messages du client avant de l'envoyer : une pièce arrivée il y a dix minutes ne se redemande pas. Répondez dans le fil de l'affaire pour garder le contexte.
Quand la relance ne suffit pas
Deux relances sans réponse appellent autre chose qu'un troisième e-mail identique. Le gestionnaire vérifie l'adresse et l'interlocuteur, puis choisit : appeler, reformuler, demander directement à la compagnie, ou différer la pièce à la souscription. La prochaine action a toujours un nom et une date, et une date de relance interne n'est jamais présentée au client comme une échéance de garantie.
Pour mesurer la méthode, comptez chaque mois les pièces redemandées alors qu'elles étaient reçues, et les pièces refusées par la compagnie après une validation trop rapide.
La même logique (demandée, reçue, validée) sert au suivi documentaire des sinistres. Une fois les pièces réunies, le guide pour coter plus vite sur les extranets prend le relais. Et les pièces documentent le risque, pas le besoin du client : la méthode de la fiche d'information et de conseil explique comment relier les deux.
La collecte de pièces avec Covera
La Réception et collecte, premier workflow de Covera, applique cette méthode dès l'arrivée de la demande. Covera repère la demande de devis dans votre messagerie et ouvre l'affaire en 1 minute, remplie depuis l'e-mail, votre logiciel de courtage et les données publiques de l'entreprise (SIRENE, Infogreffe). Il établit la liste des pièces selon le contrat, contrôle celles reçues et rédige la relance au client, sans redemander une pièce déjà arrivée. Voir le détail de la Réception et collecte.
L'adresse du risque est vérifiée dans la Base Adresse Nationale, et chaque valeur reprise d'une pièce garde sa source. Covera fonctionne avec votre messagerie (Gmail ou Outlook), SharePoint et HubSpot, pour les cabinets qui y gèrent leur portefeuille.
Une fois le dossier complet, l'étape Devis et comparaison remplit en un clic tous les extranets choisis, même avec des données partielles, et donne une première estimation pendant l'appel du prospect. Une information manquante reste vide jusqu'à ce que le gestionnaire la complète. Voir la cotation extranet.
Le gestionnaire garde la main : il relit chaque relance avant l'envoi, vérifie chaque écran d'extranet et soumet. Pour le tester sur vos propres demandes, l'essai gratuit de 2 semaines commence par une démo.
Questions fréquentes
Quelles pièces demander au client pour un devis d'assurance professionnelle ?
Cela dépend de la branche et de la compagnie. Pour une RC pro ou une multirisque, on part le plus souvent du Kbis, de la dernière liasse fiscale, du bail des locaux et du relevé de sinistralité de l'assureur actuel. Séparez ce qu'il faut pour coter de ce qui n'est demandé qu'à la souscription.
Une pièce reçue est-elle une pièce validée ?
Non. Un relevé d'information peut concerner le mauvais conducteur, un Kbis peut être ancien, un scan peut être illisible. Le gestionnaire ouvre la pièce et la passe en « Validée » seulement si elle répond à la demande.
Peut-on automatiser les relances de pièces au client ?
Oui, à condition que chaque relance parte de l'état à jour de la checklist : une pièce arrivée le matin ne doit pas être redemandée l'après-midi. Le gestionnaire relit la relance avant l'envoi.
Comment suivre une pièce dont on dispense le client ?
La ligne reste dans la checklist en « Différée ou dispensée », avec le motif, le nom de la personne qui a décidé et l'étape où on la revoit. Une ligne supprimée sans trace rend le dossier impossible à expliquer ensuite.